مالیات مغازه بدون جواز
مغازهی بدون جواز هم طبق قانون مشمول مالیات بر درآمد است و اگر کالا یا خدمات مشمول ارزش افزوده عرضه کند، مالیات بر ارزش افزوده هم دارد. نداشتن پروانه، شما را از پرداخت مالیات معاف نمیکند.
مسئلهی مهمتر این است که سازمان مالیاتی لازم نیست برای پیدا کردن شما تابلوی مغازهتان را ببیند. تراکنشهای کارتخوان، گردش حساب بانکی و بازرسیها میتوانند فعالیت شما را نشان بدهند و اگر چند سال است مالیاتی ندادهاید، ماجرا فقط به امسال محدود نمیشود.
خبر خوب هم دارد: قانون برای صاحبان مشاغل معافیتی پیشبینی کرده که در صورت رعایت چند شرط ساده، میتواند مالیات را تا سقف مشخصی صفر کند. اما همین شرطها هستند که خیلیها را از معافیت محروم میکنند. در ادامه میبینید مالیات چطور محاسبه میشود، چه معافیتی دارید، جریمهها چقدر است و چه کارهایی را باید همین حالا انجام بدهید. اگر نمیخواهید غافلگیر شوید، تا آخر مقاله همراه ما باشید.
آیا مغازههای بدون پروانه کسب (جواز) مشمول پرداخت مالیات میشوند؟ (الزام قانونی)
طبق قانون مالیاتهای مستقیم، هر فعالیت درآمدزا مشمول مالیات است و قانونگذار برای کسبوکارهای فاقد مجوز استثنایی قائل نشده است. پروانهی کسب موضوعی صنفی است؛ ماده ۵ قانون نظام صنفی پروانه کسب را مجوزی میداند که برای شروع و ادامهی کسبوکار در محلی مشخص صادر میشود. بنابراین فعالیت بدون جواز از نظر صنفی تخلف است، اما از منظر مالیاتی، صاحب مغازه همچنان باید درآمدش را اعلام و مالیات آن را پرداخت کند.
سازمان امور مالیاتی میتواند واحدهای فاقد جواز را از راههای مختلفی شناسایی کند، از جمله:
- بازرسیهای میدانی
- گزارشهای مردمی
- بررسی تراکنشهای بانکی
- دادههای دستگاه کارتخوان (پایانهی فروشگاهی)
اگر چند دورهی مالیاتی را بهخاطر نداشتن جواز پرداخت نکردهاید، باید مجموع درآمد آن دورهها را به ادارهی امور مالیاتی مربوط اعلام کنید و مالیات همهی آن سالها را بپردازید.
انواع مالیاتهای قابل اعمال بر مغازههای بدون جواز
مغازهی بدون جواز هم مثل هر واحد تجاری دیگر، بسته به نوع فعالیتش ممکن است با چند نوع مالیات روبهرو شود. مهمترین آنها اینها هستند:
- مالیات بر درآمد: اصلیترین تعهد مالیاتی مشاغل است. بر اساس سود خالص، یعنی درآمد پس از کسر هزینههای شغلی مانند اجاره و خرید کالا، در یک دورهی مالی محاسبه میشود.
- مالیات بر ارزش افزوده: اگر مغازه کالا یا خدماتی عرضه کند که طبق قانون مشمول ارزش افزوده است، صاحب آن باید این مالیات را از مشتری دریافت و به سازمان امور مالیاتی پرداخت کند. طبق منابع مالیاتی، نرخ آن ۹ درصد است.
- مالیات تکلیفی: در شرایط خاص اعمال میشود. برای مثال، اگر مغازه از یک شخص حقوقی اجاره شده باشد، بر اساس مقررات ممکن است بخشی از اجارهبها بهعنوان مالیات تکلیفی کسر و به سازمان امور مالیاتی واریز شود.
اینکه دقیقاً کدام یک از این مالیاتها شامل حال شما میشود، به نوع کالا یا خدمات و وضعیت ملک بستگی دارد. اگر مطمئن نیستید، پیش از اقدام از مشاور مالیاتی کمک بگیرید.
مالیات مغازه بدون جواز چقدر است؟ (نحوه محاسبه)
مالیات مغازهداران بر اساس سود صاحب مغازه در یک دورهی مالی تعیین میشود. روند کلی محاسبه به این صورت است:
- ارسال اظهارنامه: صاحب مغازه اظهارنامهی مالیاتی را از طریق درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی ارسال میکند.
ما در معتمد ما خدمات ارسال اظهارنامه و فاکتور رسمی را انجام میدهیم. جهت ارتباط و سفارش با شماره 02192003321 در تماس باشید.
- کسر هزینهها: هزینههای قابل قبول از کل درآمد سالانه کم میشود تا سود خالص مشخص شود.
- اعمال نرخ: پس از کسر معافیت، نرخ مالیاتی متناسب با میزان درآمد روی سود مشمول مالیات اعمال میشود.
اگر اظهارنامه ارسال نشود یا مدارک مالی ارائه نگردد، سازمان امور مالیاتی از روشهای جایگزین برای تعیین مالیات استفاده میکند:
- مالیات ترازنامهای: اگر اسناد و مدارک مالی دقیق داشته باشید، مالیات بر اساس سود خالص واقعی محاسبه میشود. این دقیقترین روش است.
- مالیات مقطوع: برای برخی مشاغل کوچک ممکن است مالیات بر اساس جدول مشخص و بهصورت مبلغ ثابت تعیین شود.
- تخمین درآمد (علیالرأس): در نبود اسناد مالی، درآمد واحد بر اساس بررسیهای میدانی، تراکنشهای بانکی و دادههای کارتخوان تخمین زده میشود. این برآوردها اغلب به ضرر مودی تمام میشود. نگهداری اسناد و ارسال بهموقع اظهارنامه، مهمترین راه برای جلوگیری از مالیات علیالرأس است.
نرخ مالیات اشخاص حقیقی و اصناف
نرخ مالیات مغازهداران ثابت نیست و به میزان درآمد بستگی دارد. طبق ماده ۱۳۱ قانون مالیاتهای مستقیم، نرخ مالیات بر درآمد اشخاص حقیقی (بهجز مواردی که نرخ جداگانه دارند) بهصورت پلکانی است:
- تا ۲ میلیارد ریال (۲۰۰ میلیون تومان) درآمد مشمول مالیات سالانه: ۱۵ درصد
- مازاد بر ۲ میلیارد تا ۴ میلیارد ریال (۲۰۰ تا ۴۰۰ میلیون تومان): ۲۰ درصد
- مازاد بر ۴ میلیارد ریال (۴۰۰ میلیون تومان): ۲۵ درصد
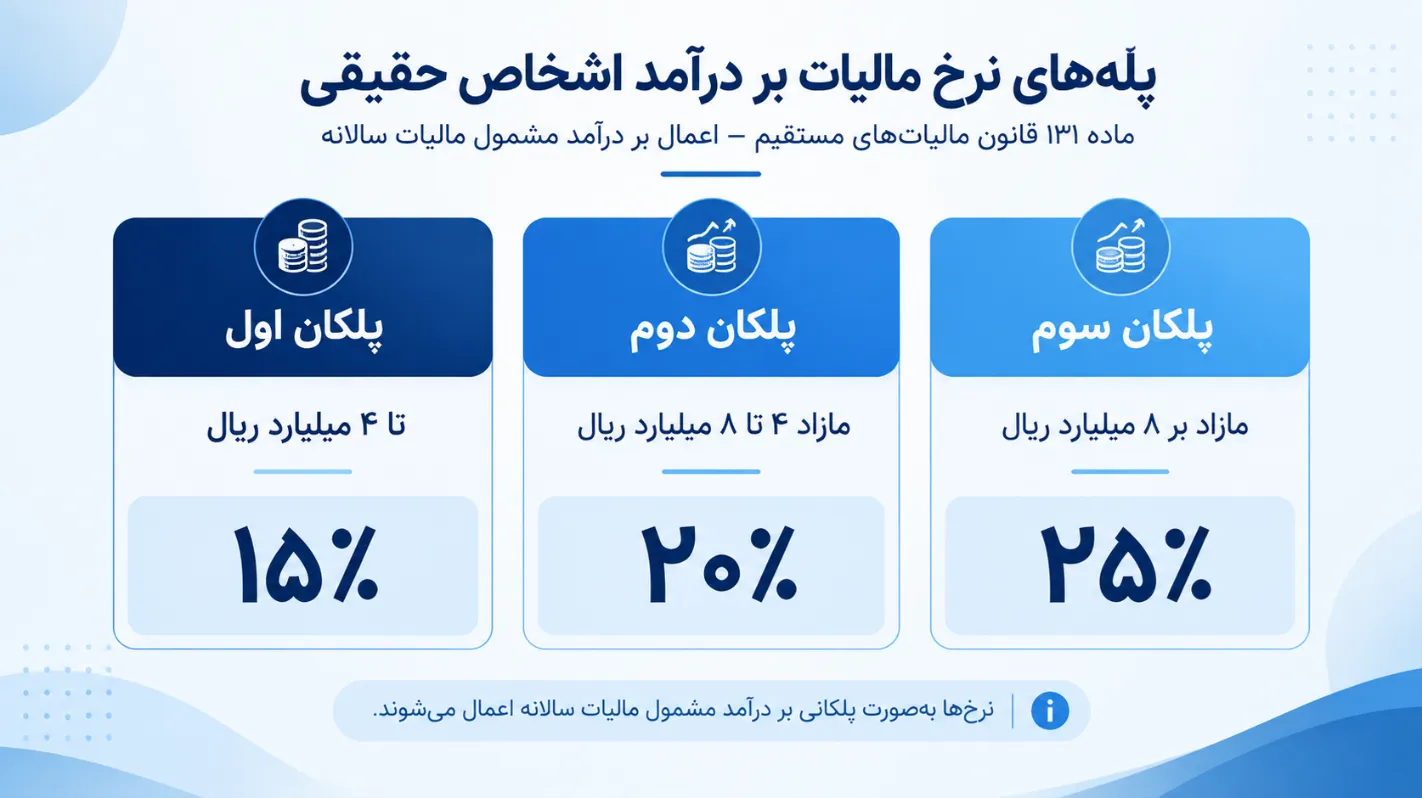
این نرخها روی «درآمد مشمول مالیات» اعمال میشود، یعنی بعد از کسر هزینهها و معافیت. توجه کنید که نرخها و سقفها ممکن است هر سال تغییر کنند؛ پیش از محاسبه، آخرین مقادیر سال مربوط را از منابع رسمی سازمان امور مالیاتی بررسی کنید.
شرایط استفاده از معافیتهای مالیاتی برای مغازههای بدون جواز
مغازهی بدون جواز هم میتواند از معافیتهای مالیاتی بهرهمند شود، به شرط رعایت الزامات قانونی. دو مورد مهم عبارتند از:
- معافیت ماده ۱۰۱: طبق این ماده، مودیانی که اظهارنامهی خود را در موعد مقرر تسلیم کرده باشند، تا میزان معافیت موضوع ماده ۸۴ از پرداخت مالیات معاف هستند و مازاد آن به نرخهای ماده ۱۳۱ مشمول مالیات میشود.
- نداشتن درآمد یا فعالیت: اگر واحد تجاری در دورهای هیچ درآمد یا فعالیتی نداشته باشد، با ارائهی اسناد و مدارک قانونی میتواند از مالیات معاف شود.
شرطهای اصلی بهرهمندی از معافیت ماده ۱۰۱ عبارتند از:
- تسلیم اظهارنامهی مالیاتی همان سال در مهلت مقرر
- راهاندازی و استفاده از صندوق فروشگاهی (پایانهی فروشگاهی) برای مشاغلی که موظف به این کار شدهاند، و ثبت صورتحسابها در سامانهی مودیان
اگر واحد شغلی اظهارنامه ارائه نکند و مورد رسیدگی مالیاتی قرار بگیرد، طبق منابع مالیاتی کل درآمد تشخیصدادهشدهی او بدون کسر معافیت مشمول مالیات خواهد شد.
نکات مهم معافیت ماده ۱۰۱ قانون مالیاتهای مستقیم
چند نکته در استفاده از معافیت ماده ۱۰۱ قانون مالیاتهای مستقیم وجود دارد که بهتر است بدانید. البته جزئیات این موارد را با آخرین قانون بودجه و بخشنامهها تطبیق دهید:
- سقف معافیت هر سال تغییر میکند: طبق منابع مالیاتی، بر اساس بند «ح» تبصره ۶ قانون بودجهی سال ۱۴۰۳، معافیت درآمد مشمول مالیات سالانهی مشاغل یک میلیارد ریال بوده است. برای سال جاری آخرین قانون بودجه را بررسی کنید.
- یک معافیت برای هر کد ملی: هر شخص در هر سال فقط یکبار از معافیت بهره میبرد، حتی اگر چند واحد شغلی داشته باشد.
- چند کسبوکار: اگر صاحب چند کسبوکار هستید، بهتر است اظهارنامهی کسبوکاری را که میخواهید معافیت بیشتری برایش اعمال شود، زودتر ارسال کنید.
- واحد مشارکتی: در واحدهای شراکتی معافیت بین شرکا تقسیم میشود و شرکایی که با هم رابطهی زوجیت دارند، فقط یک سهم معافیت میگیرند. مشخصات هر دو شریک باید در اظهارنامه درج شود.
- فعالیت بخشی از سال: اگر فقط بخشی از سال فعالیت داشته باشید، معافیت به نسبت ماههای کارکرد تقسیم نمیشود.
وضعیت مالیات مغازه بدون مجوز پس از تعطیلی چگونه است؟
خیلیها فکر میکنند با بستن مغازه یا فروش آن، دیگر بدهی مالیاتی ندارند. اما این تصور اشتباه است. اگر مغازهای بدون مجوز شروع به کار کرده و بعد تعطیل شده باشد، صاحب آن برای درآمدی که در دورهی فعالیت کسب کرده هنوز مکلف به پرداخت مالیات است.
در این حالت باید اظهارنامهی مالیاتی مربوط را برای سازمان امور مالیاتی ارسال کنید و مالیات آن دورهها را تسویه نمایید. همچنین اگر فعالیت را متوقف کردهاید، بهتر است توقف یا تعطیلی را رسماً به سازمان امور مالیاتی اطلاع بدهید. صرف تعطیل شدن، بدون اطلاعرسانی، بهطور خودکار به معافیت کامل منجر نمیشود. در چنین شرایطی مشورت با یک وکیل یا مشاور مالیاتی میتواند کمککننده باشد.
نحوه استعلام و تشکیل پرونده مالیاتی مغازه بدون جواز
برای ارسال اظهارنامه و پیگیری وضعیت مالیاتی، باید از طریق درگاه ملی خدمات مالیاتی (سامانهی عملیات الکترونیک مالیاتی به نشانی tax.gov.ir) اقدام کنید. اگر پروندهی مالیاتی ندارید، ابتدا باید ثبتنام و تشکیل پرونده انجام شود.
برای استعلام بدهی مالیاتی، مراحل کلی به این صورت است. توجه کنید که نام منوها ممکن است در سامانه تغییر کند:
- وارد سامانهی tax.gov.ir شوید و از بخش «سایر خدمات مالیاتی»، گزینهی «استعلام بدهی مالیاتی» را انتخاب کنید.
- کد ملی و رمز عبور حساب کاربری خود را وارد کنید.
- رمز یکبار مصرفی که به شمارهی همراه شما ارسال میشود را وارد کنید.
- پس از ورود، از منوی سمت راست «درخواست» و سپس «استعلام بدهی مالیاتی» را انتخاب کنید.
- میزان بدهی مالیاتی نمایش داده میشود و میتوانید برای پرداخت اقدام کنید. برای استعلام بدهی، وارد کردن کد ملی الزامی است.
مراحل پرداخت مالیات برای کسبوکارهای فاقد پروانه
پرداخت مالیات برای مغازههای بدون جواز هم مثل بقیهی مشاغل اجباری است. روش الکترونیکی پرداخت به این شکل است:
- وارد سامانهی tax.gov.ir شوید و از «سایر خدمات مالیاتی» گزینهی «پرداخت الکترونیک مالیات» را انتخاب کنید.
- نام کاربری، رمز عبور و عبارت داخل تصویر را وارد کنید و گزینهی ورود را بزنید.
- روی «دریافت شناسه قبض جدید» کلیک کنید.
- اطلاعات نمایشدادهشده را تأیید کنید و روی «ادامه» بزنید.
- مالیات را بهصورت آنلاین پرداخت کنید و در صورت نیاز قبض را چاپ کنید یا فهرست قبوض را ببینید.
روشهای دیگری هم وجود دارد، از جمله پرداخت قبض با شناسهی ۳۰ رقمی و پرداخت با بارکد. همچنین در صورت درخواست مودی و تأیید سازمان امور مالیاتی مودیان، امکان پرداخت مالیات بهصورت قسطی وجود دارد.
مجازات و عواقب قانونی عدم پرداخت مالیات مغازه بدون جواز
نپرداختن مالیات یا ارسالنکردن اظهارنامه میتواند چند پیامد جدی داشته باشد. طبق منابع مالیاتی، مهمترین آنها عبارتاند از:
- جریمهی عدم پرداخت: معادل ۳۰ درصد اصل مالیات.
- جریمهی دیرکرد: ۲٫۵ درصد به ازای هر ماه تأخیر.
- پلمب واحد صنفی: احتمال پلمب مغازه وجود دارد.
- مسدودی حساب بانکی: حسابهای بانکی متصل به فعالیت تجاری ممکن است مسدود شوند.
- علیالرأس شدن مالیات: درآمد شما بهصورت برآوردی و معمولاً سختگیرانه تعیین میشود.
علاوه بر این، فعالیت بدون جواز از نظر صنفی تخلف محسوب میشود و ممکن است مراجع صنفی برخورد جداگانهای داشته باشند. نرخ و مبنای دقیق جریمهها به نوع تخلف بستگی دارد، پس برای موارد مشخص خودتان مشاور مالیاتی با تجربه صحبت کنید.
مشاور مالیاتی با تجربه
راهکارهای پیشگیری از مشکلات و جرایم مالیاتی برای اصناف بدون مجوز
خوشبختانه با چند اقدام ساده میتوانید از بیشتر این مشکلات جلوگیری کنید:
- اظهارنامه را بهموقع ارسال کنید: این کار شرط اصلی استفاده از معافیت و جلوگیری از جریمه است.
- پروانهی کسب بگیرید: با اینکه نداشتن جواز شما را از مالیات معاف نمیکند، فعالیت قانونی شما را هم از نظر صنفی سامان میدهد.
- اسناد مالی را نگه دارید: ثبت درآمد و هزینهها مانع از تعیین مالیات علیالرأس میشود.
- از صندوق فروشگاهی استفاده کنید: اگر موظف به این کار هستید، استفاده از آن و ثبت صورتحسابها در سامانهی مودیان شرط معافیت است.
- وضعیت بدهی را بررسی کنید: بهصورت دورهای از سامانه بدهی مالیاتی خود را استعلام کنید.
- توقف فعالیت را اطلاع بدهید: اگر مغازه را تعطیل کردهاید، آن را رسماً به سازمان امور مالیاتی اعلام کنید و مالیات دورههای قبل را تسویه کنید.
- مشاوره بگیرید: برای تنظیم اظهارنامه یا اعتراض به مالیات، از مشاور یا وکیل مالیاتی کمک بگیرید.
بدون دیدگاه