مالیات بر درآمد کشاورزی
آیا درآمد کشاورزی همیشه از مالیات معاف است؟
طبق ماده ۸۱ قانون مالیاتهای مستقیم، درآمد حاصل از فعالیتهای مشخص کشاورزی از پرداخت مالیات معاف شده است؛ البته این معافیت شرایط و محدودیتهایی دارد که نادیده گرفتن آنها میتواند دردسرساز شود.
فعالیتهایی مانند خرید و فروش تجاری محصولات یا فرآوری محصولات کشاورزی، در صورت خارج بودن از چارچوب فعالیتهای موضوع ماده ۸۱، ممکن است مشمول مقررات مالیاتی جداگانه شوند.
مرز دقیق این دو دسته کجاست؟
در این مقاله میخوانید دقیقاً کدام فعالیتها در فهرست معافیت ماده ۸۱ قرار دارند، از زراعت و دامداری تا شیلات و جنگلداری. همچنین میفهمید کدام فعالیتها خارج از این معافیت هستند، دربارهی صادرات چه نکتهای باید در نظر داشت و کدام بخشنامهها را باید بشناسید.
اگر نمیخواهید بهخاطر یک نکتهی ساده دچار اشتباه شوید، تا آخر مقاله همراه ما باشید.
ما در معتمد ما برای شما عزیزان به صورت رایگان حساب الکترونیکی یا فاکتور رسمی ارسال میکنیم و اگر سایت وردپرس دارید میتونید برنامه فاکتور رسمی ما را نصب کنید
02192003321ماده ۸۱ قانون مالیاتهای مستقیم چیست؟ (معافیت مالیات کشاورزی)
ماده ۸۱ قانون مالیاتهای مستقیم مبنای اصلی معافیت مالیاتی بخش کشاورزی است.
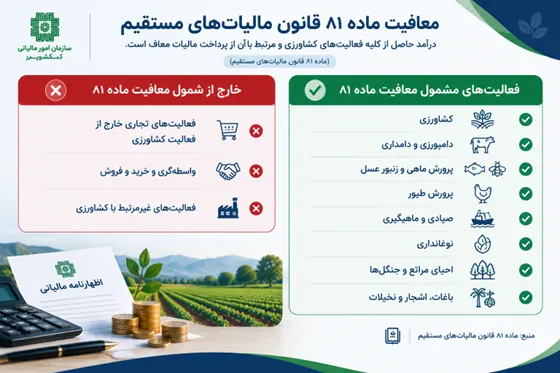
طبق این ماده، درآمد حاصل از کلیه فعالیتهای کشاورزی، دامپروری، دامداری، پرورش ماهی و زنبور عسل و طیور، صیادی و ماهیگیری، نوغانداری، احیای مراتع و جنگلها، باغات، اشجار از هر قبیل و نخیلات از پرداخت مالیات معاف است.
معافیت ماده ۸۱ مربوط به درآمد حاصل از فعالیتهای کشاورزی ذکرشده در همین ماده است و شامل فعالیتهایی مانند خرید و فروش صرف یا فعالیتهای تجاری خارج از تولید نمیشود.
معافیت فعالیتهای کشاورزی با هدف حمایت از بخش تولید کشاورزی در قانون پیشبینی شده است.
مالیات بر درآمد بخش زراعت و باغبانی
زراعت و باغداری از جمله فعالیتهای کشاورزی هستند که درآمد حاصل از آنها طبق ماده ۸۱ مشمول معافیت میشود. باغات، اشجار از هر قبیل و نخیلات هم صراحتاً در متن این ماده آمدهاند. نمونههای رایج محصولات بخش زراعت عبارتاند از:
- غلات: گندم، جو، برنج و ذرت دانهای
- حبوبات: لوبیا، نخود، عدس و ماش
- سبزیها و محصولات جالیزی: سیبزمینی، گوجهفرنگی، پیاز، هندوانه، خربزه و خیار
- نباتات علوفهای و صنعتی: یونجه، شبدر، چغندرقند، توتون و پنبه
مالیات بر درآمد بخش دام و طیور (دامپروری)
ماده ۸۱ دامپروری، دامداری، پرورش طیور و پرورش زنبور عسل را جزو فعالیتهای معاف از مالیات میداند. پرورش دام و طیور، مانند گاو، گوسفند، مرغ و بوقلمون، برای تولید محصولات دامی در همین چارچوب قرار میگیرد.
نوغانداری (پرورش کرم ابریشم) هم بهصورت مستقل در ماده ۸۱ ذکر شده است. پس اگر فعالیت شما در یکی از این حوزههاست، اصل بر معافیت درآمد حاصل از آن است، مشروط بر اینکه از چارچوب تولید خارج نشود.
مالیات بر درآمد فعالیتهای شیلات و آبزیپروری
شیلات شامل پرورش و صید حیوانات آبزی است. ماده ۸۱ صیادی و ماهیگیری و پرورش ماهی را صراحتاً در فهرست فعالیتهای معاف آورده است. دو مورد مهم این بخش عبارتاند از:
- پرورش ماهی
- صید ماهی
برای فعالیتهای آبزیپروری دیگر که در متن ماده بهطور مستقیم نام برده نشدهاند، بهتر است وضعیت مشخص خودتان را با آخرین بخشنامهها یا مشاور مالیاتی بررسی کنید.
مالیات بر درآمد احیا و بهرهبرداری از جنگلها و مراتع
احیای مراتع و جنگلها از فعالیتهای ذکرشده در ماده ۸۱ است و درآمد حاصل از آن در چارچوب همین ماده مشمول معافیت قرار میگیرد.
برای اینکه بدانید فعالیت مشخص شما در این چارچوب قرار میگیرد یا نه، متن ماده و بخشنامههای مرتبط را بررسی کنید یا از مشاور مالیاتی کمک بگیرید.
موارد استثنا: چه درآمدهایی در حوزه کشاورزی مشمول مالیات هستند؟
معافیت ماده ۸۱ مربوط به درآمد حاصل از فعالیتهای کشاورزی ذکرشده در این ماده است و شامل خرید و فروش صرف یا فعالیتهای تجاری خارج از تولید نمیشود. مهمترین موارد اینها هستند:
- فرآوری و صنایع تبدیلی: خرید محصول و تبدیل آن به کالای جدید، در صورت خارج بودن از چارچوب ماده ۸۱، ممکن است مشمول مقررات مالیاتی جداگانه باشد.
- خرید و فروش تجاری: خرید محصول از کشاورزان و فروش عمدهی آن، فعالیت تجاری محسوب میشود و از معافیت تولید جدا است.
- فروش آب کشاورزی: در ادامه جداگانه توضیح داده میشود.
- درآمد از ماشینآلات و ادوات: در ادامه جداگانه توضیح داده میشود.
اگر میخواهید مطمئن شوید فعالیت شما جزو کدام دسته است، مهمترین سؤال این است که آیا محصول را خودتان تولید کردهاید یا فقط آن را خرید و فروش یا فرآوری میکنید.
قانون مالیات بر فروش آب کشاورزی
در قانون مالیاتهای مستقیم مصوب اسفند ۱۳۴۵، ماده ۱۰۶ بهطور جداگانه فروش آب را معاف کرده بود. اما در قانون اصلاحی اسفند ۱۳۶۶ و اصلاحیههای بعدی آن، اشارهای به معافیت فروش آب کشاورزی دیده نمیشود.
همچنین ماده ۲ لایحهی قانونی اصلاح پارهای از مواد قانون کار کشاورزی (مصوب ۲۰/۰۲/۱۳۵۹ شورای انقلاب و اصلاحی ۱۵/۰۴/۱۳۵۹)، فروش آب بهتنهایی را از مصادیق کار کشاورزی نمیداند. بر این اساس، درآمد حاصل از فروش آب بهتنهایی معمولاً در دایره معافیت ماده ۸۱ قرار نمیگیرد.
چون این موضوع به تفسیر مقررات و شرایط هر مورد وابسته است، پیش از اقدام، نظر مشاور مالیاتی یا آخرین بخشنامهها را بررسی کنید.
قانون مالیات بر فروش ادوات و ماشینآلات کشاورزی
تولید ادوات کشاورزی، مثل ماشینآلات و تجهیزات، به فعالیت کشاورزی وابسته است. طبق منابع مالیاتی، تولیدکنندهی این تجهیزات از پرداخت مالیات مستقیم و مالیات بر ارزش افزوده معاف دانسته شده است. در مقابل، کشاورز هنگام خرید ماشینآلات و تجهیزات باید مالیات و مالیات بر ارزش افزودهی مربوط را بپردازد.
این موضوع در عمل جزئیات زیادی دارد و ممکن است بسته به نوع تجهیزات و شرایط فروش تفاوت کند، پس بهتر است پیش از تصمیمگیری، وضعیت خودتان را با مشاور مالیاتی بررسی کنید.
شرایط و مالیات صادرات محصولات کشاورزی
مالیات و معافیت صادرات محصولات کشاورزی تابع مقررات جداگانهی صادرات است و نباید صرفاً به ماده ۸۱ نسبت داده شود. معافیتهای صادراتی معمولاً شرایط خاص خودشان را دارند، از جمله شرایط مربوط به بازگشت ارز حاصل از صادرات.
بنابراین اگر محصول کشاورزی صادر میکنید، علاوه بر ماده ۸۱، مقررات و بخشنامههای مربوط به صادرات را هم بررسی کنید و مستندات بازگشت ارز را نگه دارید.
تکالیف قانونی و بخشنامههای مهم مالیاتی بخش کشاورزی
معافیت مالیاتی به معنای نبودن هیچ تکلیفی نیست. چند بخشنامه و دستورالعمل مهم دربارهی این حوزه وجود دارد که بهتر است بشناسید:
- تعاونیهای تولید روستایی: طبق قانون تفسیر ماده ۱۳۳ قانون مالیاتهای مستقیم (مصوب ۱۷/۰۴/۱۳۹۳ مجلس) و بخشنامهی شماره ۲۳۰/۹۶/۴۵، شرکتهای تعاونی تولید روستایی که فعالیتشان مطابق اساسنامه و در زمرهی عناوین ماده ۸۱ باشد، از مالیات بر درآمد معاف هستند. این موضوع در صورتجلسهی شماره ۲-۲۰۱ مورخ ۱۱/۰۲/۱۳۹۶ شورای عالی مالیاتی برای اتحادیههای آنها هم مطرح شده است.
- خرید از کشاورزان: طبق بند ۶-۵ که با دستورالعمل شماره ۲۰۰/۹۳/۶۷ به دستورالعملهای ماده ۱۶۹ مکرر اضافه شده، خریدار در خرید از اشخاص حقیقی دارای فعالیتهای موضوع ماده ۸۱ نیازی به دریافت شمارهی اقتصادی یا شمارهی ملی، حسب مورد، ندارد و میتواند اطلاعات خریدها را بهصورت تجمیعی برای هر فصل ارسال کند.
- کارتخوان و ثبت اطلاعات مالی: داشتن کارتخوان بهتنهایی معافیت را از بین نمیبرد، اما ثبت صحیح اطلاعات مالی و انجام تکالیف قانونی برای استفاده از مزایای مالیاتی ضروری است.
شمارهی بخشنامهها و تاریخهای بالا را پیش از استفاده با سایت رسمی سازمان امور مالیاتی تطبیق دهید، چون ممکن است اصلاح یا جایگزین شده باشند.
آیا فعالیتهای معاف از مالیات کشاورزی نیاز به ارسال اظهارنامه دارند؟
پاسخ این سوال به نوع شخص و مقررات سال مربوط بستگی دارد. طبق منابع مالیاتی، اشخاص حقیقی دارای فعالیتهای موضوع ماده ۸۱ برای درآمد معاف معمولاً ملزم به تنظیم و ارسال اظهارنامه نیستند. با این حال، این حکم را نباید قطعی دانست و لازم است وضعیت پرونده و مقررات همان سال بررسی شود.
اشخاص حقوقی فعال در این حوزه معمولاً باید پروندهی مالیاتی تشکیل دهند و اظهارنامهی خود را از طریق سامانهی مودیان ارسال کنند. اگر فعالیت کشاورزی شما در قالب شرکت یا تعاونی انجام میشود، معافیت را دلیلی برای ارسالنکردن اظهارنامه ندانید و پیش از تصمیم، وضعیت خود را با سازمان امور مالیاتی یا مشاور مالیاتی برای امور مالیاتی تأیید کنید.
بدون دیدگاه