گاهی ممکن است بعضی از معاملات انجام شده باشند اما صورتحساب الکترونیکی آنها بهموقع در سامانه مؤدیان ثبت نشده باشد. در این شرایط تکلیف مودی چیست؟ آیا امکان ثبت آن صورتحساب های الکترونیکی وجود دارد و آیا بابت تأخیر، مؤدی جریمه میشود؟ و اگر سازمان امور مالیاتی معاملهای را که صورتحساب آن در سامانه ثبت نشده شناسایی کند، مؤدی باید چه اقدامی انجام دهد؟
ما در این مقاله پاسخ تمام سوالات شما در مورد صورتحساب ماده 9 و نکات مربوط به آن را پوشش خواهیم داد.
صورتحساب موضوع ماده ۹ چیست؟
از سال ۱۴۰۵ گزینهای با عنوان “صورتحسابهای موضوع ماده ۹ قانون پایانههای فروشگاهی” (بر اساس سال و دوره ایجاد) به بخش مدیریت صورتحسابهای کارپوشه اضافه شده است. این گزینه به مؤدی کمک میکند صورتحسابها و موارد مرتبط با تخلفات ماده ۹ را بر اساس سال و دوره مالی مشاهده و مدیریت کند.
این فاکتورها مربوط به معاملاتی هستند که اطلاعاتشان بهدرستی ثبت یا اصلا ارسال نشده است و مودی باید نسبت به اصلاح یا ارسال آنها اقدام کند. زیرا نقص یا مغایرت در اطلاعات صورتحساب میتواند برای فروشنده و خریدار، آثار مالیاتی و جرایم مربوط به قانون را به دنبال داشته باشد.
چه زمانی از صورتحساب موضوع ماده ۹ استفاده می شود؟
مبحث صورتحسابهای موضوع ماده ۹ زمانی مطرح میشوند که سازمان امور مالیاتی مواردی مانند کتمان معامله یا فعالیت، خودداری از صدور صورتحساب از طریق سامانه مؤدیان، یا کماظهاری و بیشاظهاری در قیمت یا مقدار فروش را شناسایی کند. در این شرایط مؤدی میتواند آن صورتحساب را در کارپوشه ثبت یا اصلاح کند.
لازم به ذکر است اگر معاملهای از ابتدای سال 1404 تا کنون ارسال نشده باشد هم مشمول این ماده میشود و مودی میتواند برایش صورتحساب ارسال کند.
برای مثال، فرض کنید یک مؤدی در دوره مالیاتی زمستان 1404 معاملهای انجام داده اما صورتحساب الکترونیکی آن را در موعد مقرر ارسال نکرده است. در این صورت میتواند با فعال کردن حالت صدور صورتحساب ماده 9 در نرمافزار یا وبسرویس واسط و انتخاب آخرین روز از ماه موردنظر (مثلا بهمن) فاکتور را ثبت و به سامانه مودیان بفرستد.
نحوه ثبت صورتحساب موضوع ماده ۹ در سامانه مؤدیان
ارسال صورتحساب موضوع ماده 9 به سامانه مودیان تنها از طریق یک پلتفرم و نرمافزار واسط ممکن است. سادهترین روش آن هم میتواند از طریق پنل اختصاصی معتمد ما باشد که با یک ثبت نام ساده در اختیارتان قرار داده میشود. شیوه دقیق ارسال این نوع فاکتورها به این صورت است:
- وارد سایت ir شوید.
- برای ثبت نام با کارشناسان ما با شماره 02192003321 تماس بگیرید و در نهایت نام کاربری و رمز عبورتان را دریافت کنید.
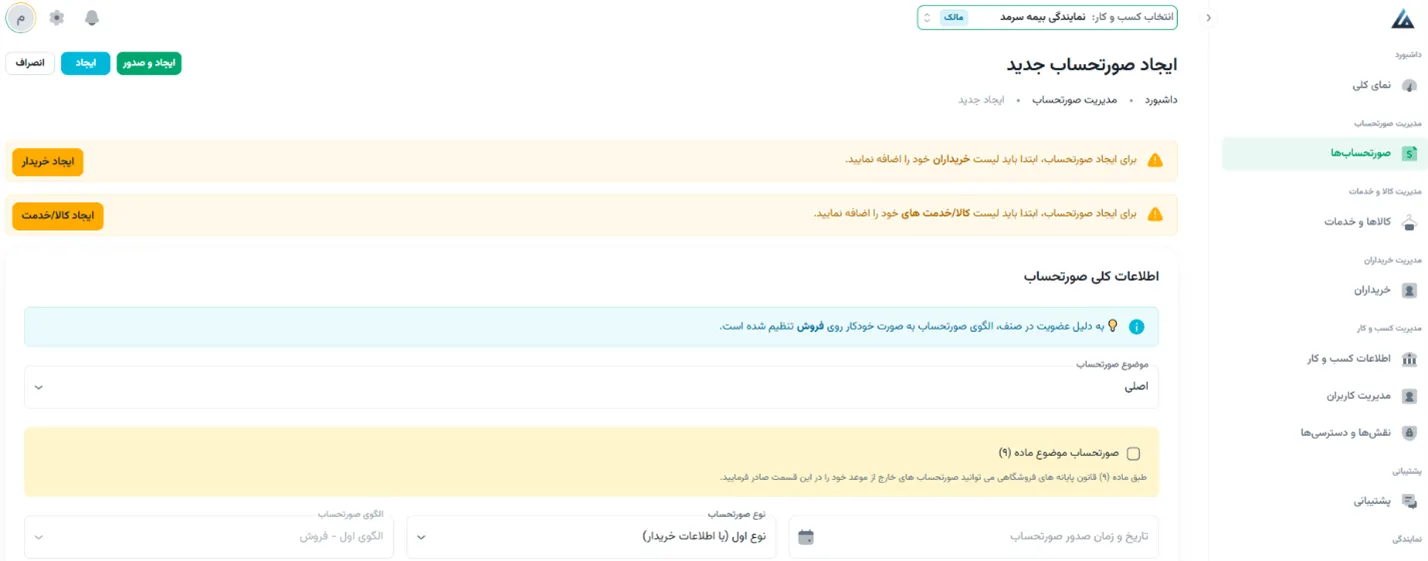
- با ورود به پنل کاربریتان، روی صدور صورتحساب جدید کلیک کنید.
- بعد از ایجاد خریدار و کالا/خدمت موردنظرتان، تیک کنار صورتحساب موضوع ماده (9) را فعال کنید.
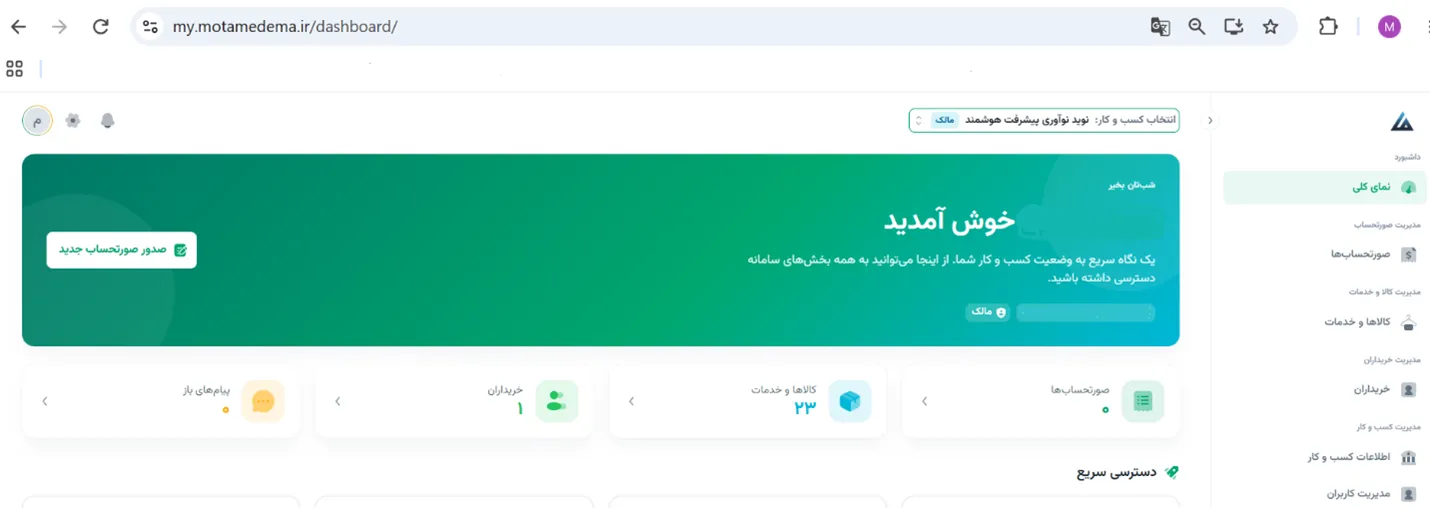
- سپس تاریخ ماهی که مدنظرتان است را روی آخرین روز (مثلا 30) قرار میدهید. یادتان باشد برای ارسال صورتحساب ماده 9، باید بیشتر از 12 روز از تاریخ ثبت رویداد مالی گذشته باشد. البته این بازه زمانی در نرمافزارهای صدور صورتحساب شرکتهای معتمد مثل معتمد مالی ایرانیان 15 روز است. و بقیه بخشهای فاکتور الکترونیکی را تکمیل میکنید. توصیه میکنیم، ویدئوی ارسال صورتحساب الکترونیکی را مشاهده کنید.
تفاوت صورتحساب موضوع ماده ۹ با صورتحساب عادی
مهمترین تفاوت صورتحساب موضوع ماده ۹ با صورتحساب عادی در علت و شرایط صدور است. صورتحساب عادی در جریان معامله و مهلت مجاز و مطابق تکالیف قانونی صادر و ارسال میشود. اما صورتحساب موضوع ماده ۹ در ارتباط با مواردی مطرح میشود که در بخشهای قبل توضیح داده شد.
یکی دیگر از تفاوتهای این دو فاکتور، تبعات مالیاتی است. صورتحساب عادی اگر دچار وضعیت عدول نشده باشد، با موفقیت در سامانه ثبت خواهد شد و در انتظار واکنش خریدار خواهد بود. اما نوع ماده 9، مشمول جرایمی است که در ادامه به آن خواهیم پرداخت.
جرایم و تخلف های ماده ۹ سامانه مؤدیان
ماده ۹ قانون پایانههای فروشگاهی و سامانه مؤدیان، خودش مبلغ جریمه جداگانهای تعیین نمیکند؛ بلکه موارد تخلف را مشخص کرده و نحوه برخورد با آنها را بیان میکند. مهمترین تخلفهای این ماده عبارتاند از:
- کتمان فعالیت یا معامله؛ یعنی مؤدی بخشی از فعالیتها یا معاملات خود را اعلام نکند.
- خودداری از صدور صورتحساب از طریق سامانه مؤدیان
- کماظهاری در قیمت یا مقدار فروش؛ یعنی مبلغ یا مقدار فروش کمتر از واقع ثبت شود.
- بیشاظهاری در قیمت یا مقدار فروش؛ یعنی مبلغ یا مقدار فروش بیشتر از واقع ثبت شود.
میزان جریمه کتمان معامله برای اشخاص حقوقی و صاحبان مشاغل ۳۰ درصد مالیات تعیینشده و برای سایر مؤدیان ۱۰ درصد مالیات متعلقه است. این جریمه هم غیرقابل بخشودگی است.
طبق ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان، اگر مؤدی از صدور صورتحساب الکترونیکی از طریق سامانه مؤدیان خودداری کند، جریمه آن به این صورت است:
- ۱۰٪ مجموع مبلغ فروش انجامشده بدون صدور صورتحساب الکترونیکی
- یا ۲۰ میلیون ریال (۲ میلیون تومان)
هرکدام که بیشتر باشد، بهعنوان جریمه مطالبه میشود.
اگر مؤدی تخلف اعلامشده را بپذیرد و آن را در کارپوشه ثبت یا اصلاح کند، فقط مشمول جرایم ماده ۲۲ میشود. اما اگر تخلف را نپذیرد و از ثبت یا اصلاح آن خودداری کند، سازمان موضوع را همراه با اسناد و مدارک به هیأت حل اختلاف مالیاتی ارجاع میدهد. در صورت تأیید تخلف، دورههای مالیاتی سال تخلف حسابرسی و جریمههای ماده ۲۲ هم اعمال میشود.
آیا ثبت صورتحساب ماده ۹ باعث بخشودگی جریمه می شود؟
خیر. ثبت یا اصلاح مورد اعلامشده در ماده ۹ بهخودیخود به معنی بخشودگی جریمه نیست. طبق متن ماده ۹، اگر مؤدی تخلف اعلامشده را بپذیرد و آن را در کارپوشه ثبت یا اصلاح کند، مشمول جرایم ماده ۲۲ خواهد بود.
البته در قانون تسهیل تکالیف مؤدیان، برای مواردی که عدم انجام تکالیف خارج از اختیار مؤدی باشد، حکم مربوط به بخشودگی جرایم ماده ۲۲ هم پیشبینی شده است؛ بنابراین وضعیت هر پرونده باید با توجه به علت عدم انجام تکلیف و مقررات قابل اعمال بررسی شود.
جزئیات و نکات مهم صورتحساب موضوع ماده ۹
- در صورتحسابهای موضوع ماده ۹، تاریخ ایجاد صورتحساب اهمیت ویژهای دارد و باید بیشتر از فاصله قانونی انجام معامله تا ارسال آن به سامانه مودیان باشد.
- صورتحساب ماده ۹ به معنی بخشودگی جریمه نیست. پذیرش و اصلاح صورتحساب، صرفا مسیر تعیینشده در ماده ۹ را طی میکند و موضوع جرایم باید طبق مقررات ماده ۲۲ بررسی شود.
- اثر صورتحسابهای ماده 9 در دوره جاری منعکس میشود که فاکتور الکترونیکی در آن ارسال شده است.
- قبل از ارسال صورتحساب ماده 9 مطمئن شوید که این فاکتور قبلا ارسال نشده باشد زیرا در این صورت دو بار مالیات آن را پرداخت میکنید.
- یادتان باشد که موضوع ماده 9 مربوط به قانون پایانههای فروشگاهی است و با ماده 9 ارزش افزوده که در مورد معافیت مالیاتی است، تفاوت دارد.
بدون دیدگاه