اغلب مودیان بهویژه افراد مبتدی نمیدانند که ثبت یک اشتباه در صورتحساب الکترونیکی با ویرایش فاکتور حل نمیشود. بعد از ارسال، بسته به اینکه چه اطلاعاتی اشتباه ثبت شده باشد و این که آیا قرار است معامله لغو شود یا کالا برگشت بخورد، باید صورتحساب اصلاحی، ابطالی یا برگشت از فروش صادر کرد.
اما سؤال مهم اینجاست که از کجا بدانیم یک فاکتور چه موقع باید اصلاح شود، ابطال شود یا برگشت از فروش بخورد؟
آیا رفع هر اشتباهی با صدور صورتحساب اصلاحی قابل حل است؟
اگر فقط بخشی از کالا برگشت داده شود چه باید کرد؟ و اصلا منظور از صورتحساب ارجاعی چیست و چه تفاوتی با سه مورد دیگر دارد؟
در ادامه، این تفاوتها را به زبان ساده و با مثالهای کاربردی بررسی میکنیم تا بدانید در هر موقعیت کدام نوع صورتحساب را باید صادر و چه نکاتی را پیش از ارسال به سامانه مؤدیان بررسی کنید.
مقایسه و تعریف مفاهیم صورتحساب ارجاعی، اصلاحی، ابطالی و برگشت از فروش
برای ایجاد تغییر در صورتحساب اصلی یا مرجع، باید یک صورتحساب تحت عنوان ارجاعی صادر شود. ابتدا این مفهوم را تعریف و سپس به معرفی انواع آن میپردازیم.
صورتحساب ارجاعی چیست؟
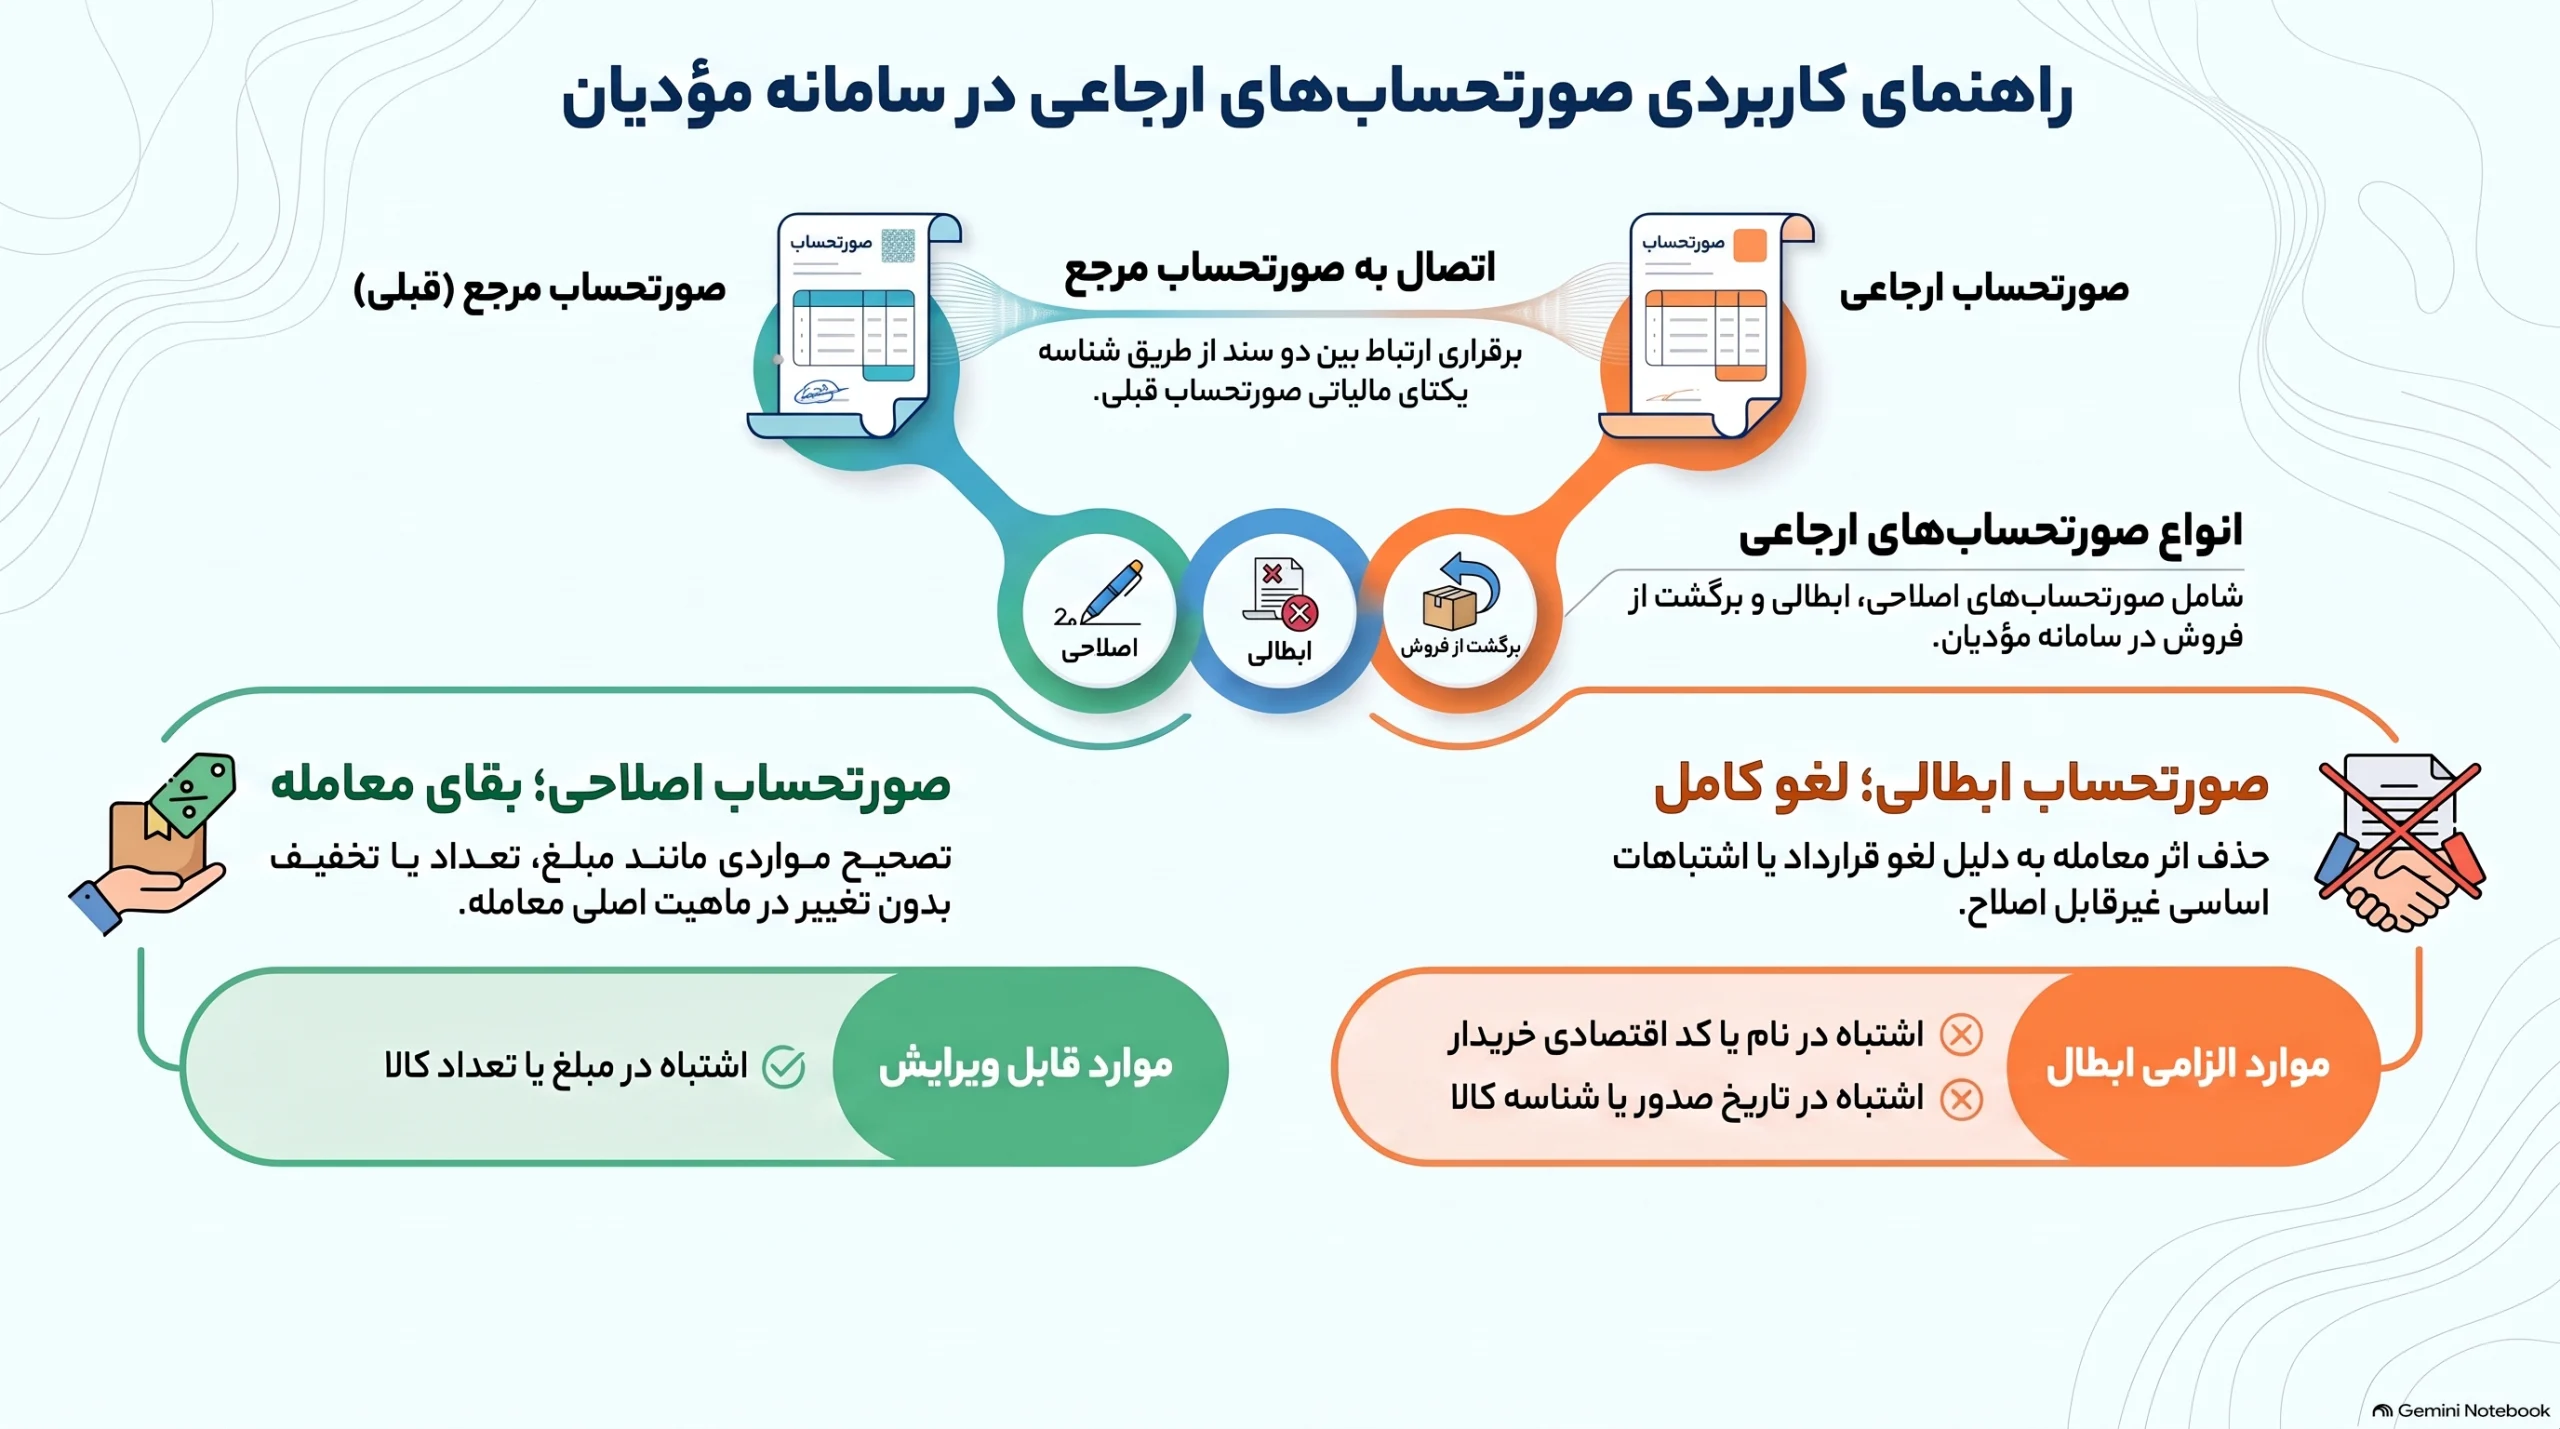
صورتحساب ارجاعی، عنوانی برای صورتحسابهایی است که به صورتحساب اصلی (مرجع) که قبلا صادر شده، ارتباط دارد و اطلاعات آن صورتحساب را در خود ثبت میکند.
در سامانه مؤدیان، صورتحساب اصلاحی، ابطالی و برگشت از فروش از انواع صورتحسابهای ارجاعی هستند؛ بنابراین ارجاعی را نباید لزوما یک موضوع مستقل و چهارم در کنار این سه مورد دانست.
برای مثال، اگر فروشنده قبلا یک صورتحساب اصلی صادر کرده است و پس از آن بخواهد مبلغ یا تعداد کالا را اصلاح کند، صورتحساب جدید باید به صورتحساب قبلی ارجاع داده شود. شناسه یکتای مالیاتی صورتحساب مرجع، ارتباط میان دو سند را برقرار میکند.
صورتحساب اصلاحی چیست؟
صورتحساب اصلاحی برای تصحیح اطلاعات نادرست در یک صورتحساب اصلی صادر میشود؛ یعنی اصل معامله برقرار است، اما بخشی از اطلاعات آن نیاز به اصلاح دارد.
موارد قابل اصلاح در صورتحساب اصلاحی شامل موارد زیر است:
- اشتباه در مبلغ، تعداد یا مقدار کالا/خدمات
- روش تسویه (نقدی/غیرنقدی)
- اصلاح مبلغ واحد، تخفیف
- حذف ردیف
به طور کلی هر اطلاعاتی که ماهیت معامله را تغییر ندهد و مربوط به نرخ و مقدار باشد، قابل اصلاح است.
نکته: در صورتی که صورتحساب اصلاحی نوع اول باشد، باید خریدار به آن واکنش نشان دهد.
مثال: یک فروشگاه ۱۰ دستگاه را به مبلغ ۱۰۰ میلیون تومان در صورتحساب اصلی ثبت کرده، اما پس از بررسی مشخص میشود مبلغ واقعی ۹۰ میلیون تومان بوده است. در صورتی که معامله همچنان معتبر است، فروشنده باید از فرآیند اصلاحی برای تصحیح مبلغ استفاده کند.
صورتحساب ابطالی چیست؟
صورتحساب ابطالی برای لغو صورتحسابی که قبلا صادر شده است و نباید به عنوان یک معامله در سوابق فروش باقی بماند و اصلاح جزئی آن راهکار مناسبی نیست، صادر میشود.
از موارد رایج ابطال میتوان به این موارد اشاره کرد:
- لغو کامل معامله پیش از انجام فروش
- اشتباه اساسی در صورتحساب که امکان اصلاح آن وجود ندارد.
- صدور صورتحساب برای معاملهای که انجام نشده است.
در شرایطی که فقط بخشی از اجزای فاکتور اشتباه درج شده باشد و هویت معامله را تغییر دهد، از گزینه ابطال استفاده میکنیم. برای اصلاح موارد زیر میتوان صورتحساب را ابطال کرد:
- کد اقتصادی و نام خریدار
- تاریخ صدور
- شناسه کالا/خدمات
- نرخ ارزش افزوده
- واحد اندازهگیری
- نوع صورتحساب
نکته: در صورت افزودن ردیف هم باید صورتحساب ابطال شود.
ابطال با اصلاح تفاوت دارد: در اصلاحی، صورتحساب جدید برای تصحیح اطلاعات معامله معتبر به کار میرود؛ در ابطالی، هدف لغو صورتحساب مرجع است.
صورتحساب برگشت از فروش چیست؟
صورتحساب برگشت از فروش زمانی صادر میشود که پس از صدور صورتحساب اصلی یا اصلاحی، تمام یا بخشی از کالا یا خدمات فروختهشده به فروشنده برگشت داده شود یا مقدار فروش کاهش پیدا کند. این صورتحساب به معامله قبلی ارجاع میدهد و کاهش واقعی فروش را ثبت میکند.
مثال: یک شرکت ۱۰۰ عدد کالا فروخته است. خریدار ۲۰ عدد از کالاها را برگشت میدهد. فروشنده باید برای ثبت این کاهش در مقدار فروش، صورتحساب برگشت از فروش صادر کند؛ نه اینکه صورتحساب اصلی را صرفا به دلیل برگشت بخشی از کالا ابطال کند.
مقایسه صورتحساب ارجاعی، اصلاحی، ابطالی و برگشت از فروش
تفاوت اصلی این چهار عنوان در هدف صدور و وضعیت معامله است. صورتحساب ارجاعی، مفهوم کلی ارتباط با سند قبلی را بیان میکند، اما اصلاحی، ابطالی و برگشت از فروش، موضوعات مشخصی برای تغییر یا لغو آثار صورتحساب مرجع هستند.
شرایط صدور
به طور کلی صورتحساب ارجاعی زمانی صادر میشود که صورتحساب جدید به صورتحساب قبلی مرتبط شود. صورتحساب ارجاعی باید شماره منحصربهفرد مالیاتی صورتحساب مرجع را داشته باشد. با این وجود هرکدام از صورتحسابهای ارجاعی شرایط صدور متفاوتی دارند و انتخاب نوع نادرست میتواند باعث ایجاد مغایرت در سوابق فروش و خرید مؤدی شود. بنابراین توجه داشته باشید که:
- اصلاحی: زمانی صادر میشود که اطلاعات صورتحساب قبلی نیاز به اصلاح داشته باشد، اما اصل معامله همچنان برقرار باشد. در این حالت، صورتحساب اصلاحی با ارجاع به صورتحساب مرجع صادر میشود.
- ابطالی: زمانی استفاده میشود که صورتحساب قبلی باید ابطال شود؛ برای مثال، معامله انجام نشده یا صورتحساب به اشتباه صادر شده است. صورتحساب ابطالی هم باید به صورتحساب مرجع مرتبط باشد.
- برگشت از فروش: زمانی صادر میشود که تمام یا بخشی از کالا یا خدمت معاملهشده برگشت داده شود. در این حالت، صورتحساب برگشت از فروش با ارجاع به صورتحساب اصلی صادر میشود و اطلاعات مربوط به مقدار یا اقلام برگشتی ثبت میشود.
| نوع صورتحساب | زمان استفاده | کاربرد اصلی | قابلیت ارجاع به صورتحساب قبلی دارد؟ | نتیجه |
| ارجاعی | زمانی که صورتحساب جدید بر مبنای یک صورتحساب قبلی صادر میشود. | ارتباط دادن صورتحساب جدید با معامله یا صورتحساب قبلی | بله | ایجاد ارتباط بین صورتحساب جدید و صورتحساب مرجع |
| اصلاحی | وقتی اطلاعات صورتحساب قبلی اشتباه یا ناقص ثبت شده و نیاز به اصلاح دارد. | اصلاح اطلاعات مقداری یا مبالغ قابل اصلاح | بله | جایگزینی اطلاعات صحیح بهجای اطلاعات اشتباه |
| برگشت از فروش | وقتی تمام یا بخشی از کالا یا خدمت فروختهشده برگشت داده میشود. | ثبت برگشت کالا یا خدمت | بله | کاهش مقدار یا مبلغ فروش متناسب با برگشت |
| ابطالی | وقتی صورتحساب قبلی باید از نظر آثار مالیاتی کنار گذاشته شود. | ابطال یک صورتحساب اشتباه یا معاملهای که انجام نشده یا لغو شده است | بله | بیاثر شدن صورتحساب قبلی از نظر مالیاتی |
اهمیت توجه به تفاوت های انواع صورتحساب
شناخت تفاوت میان صورتحسابهای ارجاعی، اصلاحی، ابطالی و برگشت از فروش فقط برای انتخاب گزینه صحیح هنگام صدور فاکتور نیست؛ بلکه مستقیما بر سوابق معاملاتی، آثار مالیاتی و ارتباط صورتحسابهای فروشنده و خریدار تأثیر میگذارد. انتخاب نوع نادرست ممکن است باعث ثبت اطلاعات اشتباه، ایجاد مغایرت بین معاملات طرفین یا نیاز به اصلاحات بعدی شود.
به همین دلیل، مؤدی باید پیش از صدور صورتحساب جدید مشخص کند که آیا اطلاعات یک صورتحساب نیاز به اصلاح دارد، اصل معامله باید ابطال شود یا بخشی از کالای فروختهشده برگشت خورده است. اگر در تشخیص اینکه چه زمانی باید صورتحساب اصلاحی و چه زمانی ابطالی یا برگشت از فروش صادر شود تردید دارید، بهتر است پیش از اقدام با مشاوران مالیاتی معتمد ما مشورت کنید. معتمد مالی ایرانیان بهعنوان شرکت معتمد نوع اول، در زمینه صدور و ارسال صورتحسابهای الکترونیکی فعالیت میکند و میتواند برای انتخاب روش صحیح صدور صورتحساب و انجام تکالیف مربوط به سامانه مؤدیان، راهنماییهای لازم را ارائه دهد. کافی است با ما تماس بگیرید.
نکات طلایی تجربی مرتبط با صورتحساب های ارجاعی
در عمل، بسیاری از خطاهای مربوط به صورتحسابهای الکترونیکی نه در مرحله صدور فاکتور اولیه، بلکه هنگام اصلاح، ابطال یا ثبت برگشت از فروش اتفاق میافتند. چند نکته کاربردی که به مودیان کمک میکند خطاهای رایج را کمتر کنند:
صورتحساب ارجاعی محدودیت زمانی ندارد و حتی در دوه بعد از صدور صورتحساب اصلی هم قابل انجام است. تنها نکته جابهجا شدن آثار مالیاتی است.
امکان صدور صورتحسابهای ارجاعی مکرر روی نوع اصلی همیشه وجود دارد.
- قبل از انتخاب نوع صورتحساب، علت تغییر را مشخص کنید:
اگر معامله همچنان برقرار است اما اطلاعاتی اشتباه ثبت شده، بر اساس نوع اطلاعاتی که نادرست درج شده است باید اقدام به ارسال صورتحساب ابطالی یا اصلاحی کنید. اگر هم کالا برگشت خورده، باید فرآیند برگشت از فروش را بررسی کنید.
صورتحساب مرجع را با دقت انتخاب کنید: صورتحسابهای اصلاحی، ابطالی و برگشت از فروش باید به صورتحساب مربوط به معامله اصلی متصل باشند؛ بنابراین انتخاب اشتباه شماره منحصربهفرد مالیاتی میتواند باعث ایجاد مغایرت شود.
- برای هر اشتباه، سراغ ابطال نروید: اگر صرفا بخشی از اطلاعات صورتحساب نیاز به اصلاح دارد و شرایط صدور صورتحساب اصلاحی برقرار است، ابطال صورتحساب قبلی ممکن است کار را پیچیدهتر کند.
- برگشت کالا را با اصلاح اشتباه اطلاعاتی یکی نگیرید: برگشت تمام یا بخشی از کالای فروختهشده ماهیت متفاوتی با اشتباه در ثبت مبلغ، مقدار یا سایر اطلاعات قابل اصلاح صورتحساب دارد.
- قبل از صدور صورتحساب ارجاعی جدید، وضعیت صورتحساب قبلی را بررسی کنید: وضعیت صورتحساب در سامانه مؤدیان و واکنش طرف معامله میتواند در تصمیمگیری درباره اقدام بعدی اهمیت داشته باشد. مثلا اگر فاکتور اصلی در حالت ردشده باشد و شما آن را ابطال کنید، بدون نیاز به واکنش خریدار، باطل خواهد شد.
بدون دیدگاه