دریافت یک برگ مالیاتی جدید بعد از پایان رسیدگی، میتواند برای مؤدی این سؤال را ایجاد کند که چرا با وجود صدور برگ تشخیص، دوباره مالیات مطالبه شده است. آیا اداره مالیاتی میتواند پس از صدور یا حتی قطعی شدن مالیات، مبلغ جدیدی مطالبه کند؟ برگ متمم دقیقا در چه شرایطی صادر میشود و اگر اطلاعات درجشده در آن صحیح نباشد، چگونه باید به آن اعتراض کرد؟
در ادامه بررسی میکنیم متمم مالیاتی چیست، در چه شرایطی صادر میشود، چه زمانی باید ابلاغ شود، چگونه میتوان آن را مشاهده و دریافت کرد و مهلت و نحوه اعتراض به برگ متمم مالیاتی چگونه است.
برگ متمم مالیاتی چیست و چه کاربردی دارد؟
گاهی پس از رسیدگی و صدور برگ تشخیص مالیات، اداره امور مالیاتی به اطلاعاتی درباره درآمد یا فعالیتی دست پیدا میکند که در رسیدگی قبلی محاسبه نشده است. در چنین شرایطی، طبق ماده ۲۲۷ قانون مالیاتهای مستقیم سازمان میتواند مالیات مربوط به درآمد یا فعالیت کشفشده را جدا از مالیات قبلی مطالبه کند. این مطالبه در عرف مالیاتی با عنوان برگ متمم مالیاتی یا برگ تشخیص متمم شناخته میشود.
برای مثال، فرض کنید مؤدی اظهارنامه عملکرد خود را ارائه کرده و پس از رسیدگی، برگ تشخیص برای او صادر شده است. مدتی بعد، اداره امور مالیاتی به اسنادی دست پیدا میکند که نشان میدهد مؤدی درآمد دیگری داشته که در رسیدگی قبلی محاسبه نشده است. در صورت وجود شرایط قانونی، مالیات مربوط به این درآمد میتواند با رعایت مقررات مطالبه شود.
چرا برگ متمم تشخیص مالیات صادر می شود؟
هدف از صدور برگ متمم این است که اگر بخشی از درآمد یا فعالیت مشمول مالیات در رسیدگی اولیه شناسایی و مطالبه نشده باشد، مالیات متعلق به آن طبق قانون مطالبه شود. اما به طور دقیقتر میتوان دلایلی که در ادامه به آن اشاره میشود را نام برد.
دلایل صدور برگ متمم مالیاتی
مهمترین مواردی که میتواند زمینه صدور برگ متمم را ایجاد کند عبارتاند از:
- کشف درآمدی که در اظهارنامه اعلام نشده است.
- کشف فعالیت انتفاعی دیگری که در رسیدگی قبلی مورد توجه قرار نگرفته است.
- به دست آمدن اطلاعات یا اسناد جدید درباره درآمد مؤدی
- مشخص شدن اینکه بخشی از فعالیت مؤدی در رسیدگی قبلی شناسایی نشده است.
- کشف معاملاتی که نشان میدهد درآمد بیشتری نسبت به مبلغ مورد رسیدگی وجود داشته است.
البته صرف وجود یک اطلاعات جدید به معنای صحت خودکار برگ متمم نیست. اطلاعات و مبنای محاسبه مالیات باید قابلیت استناد داشته باشد و برگ تشخیص هم باید بر اساس مأخذ صحیح و دلایل و اطلاعات کافی تنظیم شود.
چه تفاوتی بین برگ تشخیص و برگ متمم وجود دارد؟
برگ تشخیص، نتیجه رسیدگی اولیه اداره دارایی و تعیین درآمد مشمول و مالیات متعلق است، اما برگ متمم برای مطالبه مالیاتی صادر میشود که مربوط به درآمد یا فعالیتی است که در رسیدگی قبلی شناسایی یا مطالبه نشده است.
برگ متمم مالیاتی در چه شرایطی صادر می شود؟
اگرچه قانون مالیاتهای مستقیم عنوان مستقلی به نام “برگ متمم” تعریف نکرده، ماده ۲۲۷ مبنای اصلی مطالبه مالیات بابت درآمد یا فعالیتی است که بعدا کشف میشود. در کنار آن، ماده ۱۵۶ هم وضعیت درآمد یا فعالیت کتمانشده پس از صدور برگ تشخیص را مشخص کرده است.
شرایط قانونی صدور برگ متمم
اداره امور مالیاتی برای صدور برگ متمم باید بتواند نشان دهد که:
- طبق ماده 227، درآمد یا فعالیت انتفاعی متعلق به مؤدی وجود داشته است.
- طبق ماده 156، مالیات آن درآمد یا فعالیت در رسیدگی قبلی مطالبه نشده است.
- بر اساس مادههای 227 و 237، اطلاعات یا دلایل مربوط و قانونی برای مطالبه مالیات وجود داشته است.
نکته: طبق مادههای 227 و 157، مطالبه مالیات در مهلت قانونی انجام میشود.
همچنین مطابق ماده ۲۳۷، برگ متمم باید متکی به دلایل و اطلاعات کافی باشد و فعالیتها و درآمدهای مبنای تشخیص بهصورت روشن در آن درج شود.
ماده ۲۲۷ قانون مالیاتهای مستقیم درباره متمم مالیاتی
ماده ۲۲۷ مهمترین مادهای است که در بحث برگ متمم باید به آن توجه کرد. این ماده مقرر میکند اگر پس از قبول اظهارنامه یا پس از تشخیص و صدور برگ تشخیص مشخص شود مؤدی فعالیتهایی داشته که درآمد آن را کتمان کرده یا اداره امور مالیاتی هنگام صدور برگ تشخیص از آن اطلاع نداشته است، مالیات مربوط به فعالیتهای مذکور مطالبه میشود.
در نتیجه، ماده ۲۲۷ به اداره امور مالیاتی اجازه نمیدهد صرفا به دلیل تغییر نظر درباره درآمدی که قبلا رسیدگی شده، بدون وجود درآمد یا فعالیت کشفشده، مالیات متمم مطالبه کند.
انواع برگ متمم تشخیص مالیات
برگ متمم مالیاتی میتواند بر اساس نوع مالیات و درآمدی که مشمول رسیدگی قرار گرفته است، در برگههای متفاوتی صادر شود:
- برگ متمم مالیات حقوق: مربوط به مالیات متعلقه به درآمد حقوق و دستمزد است.
- برگ متمم مالیات عملکرد: مربوط به مالیات درآمد و سود حاصل از فعالیت اشخاص حقیقی یا حقوقی در یک دوره مالیاتی است.
- برگ متمم مالیات تکلیفی: مربوط به مالیاتی است که پرداخت یا کسر آن طبق قانون بر عهده شخص یا پرداختکننده قرار گرفته است؛ برای نمونه، مالیات تکلیفی مربوط به برخی پرداختهای اجاره.
زمان صدور برگ متمم مالیاتی چقدر است؟
زمان صدور برگ متمم را باید با توجه به نوع پرونده، تاریخ سررسید مالیات، وضعیت اظهارنامه و مبنای کشف درآمد بررسی کرد. در اصل زمان صدور این برگه به زمان مشخصی پس از صدور برگ تشخیص قبلی محدود نمیشود. چنانچه پس از قطعی شدن اظهارنامه یا پس از رسیدگی و صدور و ابلاغ برگ تشخیص مشخص شود مؤدی درآمد یا فعالیت انتفاعی داشته که مالیات آن مطالبه نشده است، اداره امور مالیاتی میتواند با رعایت شرایط قانونی، مالیات مربوط به آن فعالیت را مطالبه کند.
مطابق ماده ۲۲۷، این مطالبه باید در مهلت مقرر در ماده ۱۵۷ انجام شود. در موارد مشمول ماده ۱۵۷، مرور زمان مالیاتی پنج سال از تاریخ سررسید پرداخت مالیات است و قانون برای صدور و ابلاغ برگ تشخیص در این بازه هم شرایط مشخصی تعیین کرده است.
نحوه دریافت و مشاهده برگ متمم مالیاتی
برگ متمم مانند سایر اوراق مالیاتی باید از مسیرهای قانونی به مؤدی ابلاغ شود. سازمان امور مالیاتی ترتیبات ابلاغ الکترونیکی اوراق مالیاتی را پیشبینی کرده است و مؤدیان میتوانند اوراق ابلاغشده را از طریق خدمات الکترونیکی مالیاتی پیگیری کنند.
مشاهده برگ متمم در سامانه مالیاتی
برای بررسی برگ متمم، ابتدا باید:
- وارد سایت tax.gov.ir شوید.
- نام کاربری، رمز عبور و کد امنیتی را وارد کنید.
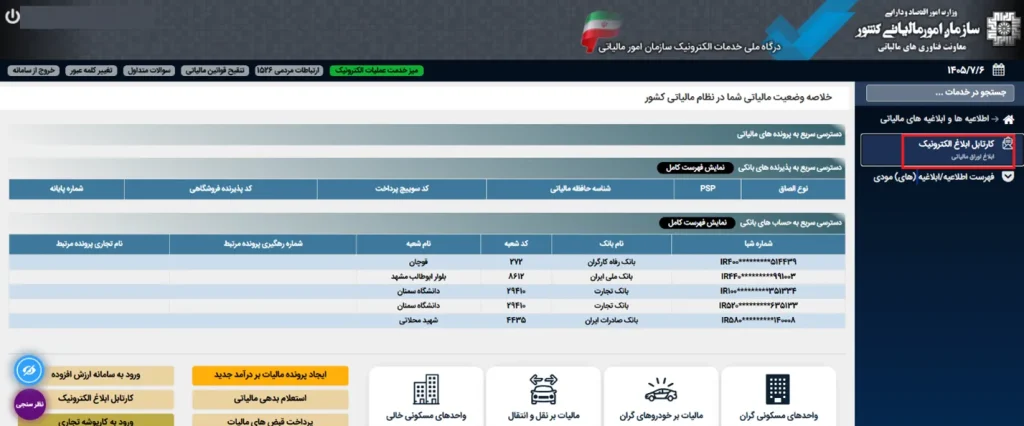
- از منوی سمت راست، “اطلاعیههای و ابلاغیههای مالیاتی” را انتخاب کنید.
- روی کارتابل ابلاغ الکترونیکی کلیک کنید.
- در این صفحه اطلاعاتی مانند نوع برگ، تاریخ صدور، تاریخ ابلاغ، مبلغ مالیات و مشخصات پرونده قابل رویت خواهد بود.
- پس از یافتن برگه متمم موردنظرتان، روی “نمایش برگه ابلاغ” کلیک کنید.
اگر برای ورود به کارپوشه مالیاتی و به طور کلی کار با سامانه مودیان دچار مشکل هستید و یا تا به حال این کار را نکردهاید، میتوانید از کارشناسان معتمد ما کمک بگیرید. با ثبت درخواست، طی مدت یک ساعت به صورت آنلاین یا حضوری، این سامانه به شما آموزش داده میشود.
دریافت نسخه برگ متمم مالیاتی
پس از مشاهده برگ متمم در سامانه، در صورت فعال بودن امکان دریافت، میتوان نسخه الکترونیکی آن را دریافت و برای بررسی سوابق پرونده نگهداری کرد. کافی است رو دکمه “پرینت” کلیک کنید.
نحوه رسیدگی و مراحل صدور برگ متمم مالیاتی
بسیاری از مودیانی که برگ متمم مالیاتی دریافت میکنند، این سوال در ذهنشان به وجود میآید که بر چه اساسی به فعالیت آنها رسیدگی شده است و این برگه طی چه مراحلی صادر میشود. فرآیند صدور برگ متمم را بهصورت کلی میتوان به شش مرحله تقسیم کرد:
مرحله اول؛ کشف اطلاعات جدید
اطلاعاتی درباره درآمد یا فعالیتی که مالیات آن قبلا مطالبه نشده است، به دست میآید.
مرحله دوم؛ بررسی اطلاعات
اداره امور مالیاتی اطلاعات جدید را بررسی میکند و ارتباط آن با فعالیت و درآمد مؤدی را مورد رسیدگی قرار میدهد.
مرحله سوم؛ محاسبه درآمد و مالیات
در صورت احراز شرایط قانونی، درآمد مربوط و مالیات متعلق محاسبه میشود.
مرحله چهارم؛ صدور برگ متمم
برگ تشخیص متمم بر اساس اطلاعات و دلایل مورد استناد صادر میشود.
مرحله پنجم؛ ابلاغ به مؤدی
برگ به مؤدی ابلاغ میشود و از این مرحله، مهلت قانونی اعتراض آغاز میشود.
مرحله ششم؛ اعتراض یا پرداخت
مؤدی میتواند در صورت اعتراض، در مهلت مقرر درخواست رسیدگی مجدد کند یا در صورت پذیرش، نسبت به پرداخت مالیات اقدام کند.
چگونه به برگ متمم مالیاتی اعتراض کنیم؟
اعتراض به برگ متمم باید با تمرکز بر مبنای صدور آن انجام شود. صرف اعلام اینکه “با مبلغ مالیات مخالفم” معمولا برای دفاع مؤثر کافی نیست.
بهتر است مشخص شود درآمد مورد مطالبهای که قبلا در رسیدگی محاسبه شده، اساسا متعلق به مؤدی نیست، محاسبه درآمد اشتباه است یا دلایل مورد استناد اداره مالیاتی برای مطالبه متمم کافی نیست.
و سپس از طریقی که در بخش مراحل ثبت اعتراض خواهیم گفت، عمل کنید.
مهلت اعتراض به برگ متمم مالیاتی
مهلت اعتراض به برگ تشخیص مالیات، طبق ماده ۲۳۸، ۳۰ روز از تاریخ ابلاغ است. در این مدت مؤدی میتواند با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد کند.
از آنجا که برگ متمم نیز در قالب برگ تشخیص مالیات صادر میشود، در عمل باید مهلت اعتراض آن را از تاریخ ابلاغ برگ متمم محاسبه کرد و نباید منتظر قطعی شدن مالیات ماند. دستورالعمل اجرایی ماده ۲۳۸، حداکثر مهلت رسیدگی را ۴۵ روز از تاریخ ثبت اعتراض در سامانه اعلام کرده است.
مراحل ثبت اعتراض به برگ متمم
بهطور کلی برای اعتراض میتوان این مراحل را طی کرد:
- ورود به درگاه خدمات الکترونیک سازمان امور مالیاتی
- ورود به پرونده مالیاتی مربوط
- مراجعه به بخش کارتابل خدمات الکترونیکی
- انتخاب برگ متمم مورد اعتراض
- کلیک روی اعتراض به برگه
- درج موضوع و دلایل اعتراض
- بارگذاری اسناد و مدارک مرتبط
- ثبت نهایی اعتراض و دریافت رسید یا کد پیگیری
مدارک لازم برای اعتراض
مدارک مورد نیاز به علت صدور برگ متمم بستگی دارد، اما معمولا بهتر است موارد زیر بررسی و در صورت ارتباط ارائه شود:
- تصویر برگ متمم مالیاتی
- اظهارنامه عملکرد همان سال
- برگ تشخیص قبلی
- برگ قطعی مالیات (در صورت وجود)
- دفاتر و اسناد حسابداری
- فاکتورها و قراردادهای مرتبط
- اسناد پرداخت و دریافت
- مدارک مربوط به هزینهها و درآمدها
- اسناد بانکی مرتبط با موضوع اعتراض
هر مدرکی که نشان دهد درآمد مورد مطالبه قبلا در رسیدگی محاسبه شده یا متعلق به مؤدی نیست، لازم است.
نکته: مهمتر از تعداد مدارک، ارتباط مستقیم آنها با مبنای صدور برگ متمم است.
نمونه متن اعتراض به برگ متمم مالیاتی
موضوع: اعتراض به برگ تشخیص متمم مالیات عملکرد
با سلام
احتراما، در خصوص برگ تشخیص متمم مالیات عملکرد سال ………. به شماره ………. و تاریخ ابلاغ ……….، به مبلغ ………. ریال، مراتب اعتراض خود را اعلام مینمایم.
با توجه به بررسی اسناد و مدارک پرونده، درآمد/فعالیت مبنای صدور برگ متمم از جهات زیر مورد اعتراض است:
درآمد مورد مطالبه قبلا در رسیدگی مالیاتی همان عملکرد مورد بررسی و محاسبه قرار گرفته است/ درآمد مذکور متعلق به اینجانب نیست.
اطلاعات و اسناد مورد استناد، بهتنهایی بیانگر تحقق درآمد مشمول مالیات به مبلغ تعیینشده نیست.
محاسبه درآمد و مالیات مطالبهشده با اسناد و مدارک پیوست مطابقت ندارد.
با توجه به مدارک ارائهشده، تقاضا میشود مبنای تشخیص و نحوه محاسبه درآمد مورد مطالبه مجددا بررسی شود.
لذا با استناد به مقررات مربوط، تقاضای رسیدگی مجدد، بررسی اسناد و مدارک پیوست و اصلاح یا رد برگ تشخیص متمم مورد اعتراض را دارم.
با احترام
نام و نام خانوادگی/ نام شخص حقوقی: ……….
شماره اقتصادی/شناسه ملی: ……….
شماره پرونده مالیاتی: ……….
تاریخ: ……….
امضاء
این متن باید متناسب با علت واقعی صدور برگ متمم تغییر کند؛ برای مثال اگر متمم بر اساس اطلاعات یک معامله صادر شده، بهتر است دقیقا توضیح داده شود معامله متعلق به چه کسی بوده، قبلا چگونه در حسابها ثبت شده و چرا اطلاعات جدید نمیتواند مبنای درآمد اضافی قرار گیرد.
اگر مهلت اعتراض به برگ متمم مالیاتی تمام شده باشد چه باید کرد؟
اگر مؤدی ظرف ۳۰ روز از تاریخ ابلاغ اعتراض نکند، طبق ماده ۲۳۹، درآمد تعیینشده در برگ تشخیص طبق روال قطعی تلقی میشود.
بنابراین اگر مهلت گذشته است، نباید موضوع را رها کرد و باید وضعیت ابلاغ و پرونده بررسی شود. یعنی باید مشخص شود آیا ابلاغ به شکل قانونی انجام شده، تاریخ ابلاغ چه زمانی بوده و آیا پرونده وارد مرحله قطعیت شده است یا خیر.
در چنین شرایطی، مسیر پیگیری به وضعیت پرونده و مرحلهای که در آن قرار دارد وابسته است و ممکن است به اعتراض یا شکایت طبق مقررات دادرسی مالیاتی نیاز داشته باشد. به همین دلیل، قبل از هر اقدامی باید سوابق ابلاغ، برگ متمم، برگهای قبلی و وضعیت فعلی پرونده بررسی شود.
تفاوت برگ متمم مالیاتی با برگ تشخیص و مالیات قطعی
این سه عنوان، یکسان نیستند و هرکدام در مرحله متفاوتی از فرآیند مالیاتی قرار دارند:
| عنوان | مفهوم | علت صدور | امکان اعتراض |
| برگ تشخیص | تعیین درآمد مشمول مالیات و مالیات مورد مطالبه توسط اداره مالیاتی | پس از رسیدگی مالیاتی | بله، اصولا ظرف ۳۰ روز از ابلاغ |
| برگ متمم | مطالبه مالیات مربوط به درآمد یا فعالیتی که قبلا مطالبه نشده است | پس از کشف درآمد یا فعالیت مشمول مالیات با رعایت شرایط قانونی | بله، باید مهلت اعتراض از تاریخ ابلاغ بررسی شود. |
| مالیات قطعی | مالیاتی که پس از طی مراحل قانونی، قطعی شده است. | پس از پذیرش، عدم اعتراض در مهلت یا طی مراحل حل اختلاف | اعتراض به آن تابع مقررات و مرحله پرونده است. |
بدون دیدگاه